Inicio > actualidad > Cuba Cambiará las Tasas de Interés para Estimular el Ahorro en Pesos Cubanos: Esto se Sabe
Cuba prepara cambios en la gestión de las tasas de interés del ahorro en pesos cubanos, con mayor autonomía para los bancos. Los nuevos porcentajes y su fecha de aplicación todavía no se conocen.
Cuba prepara un nuevo mecanismo para gestionar las tasas de interés de los depósitos en pesos cubanos, con el objetivo de incentivar el ahorro y aumentar los recursos disponibles dentro del sistema bancario.
El cambio daría mayor autonomía a los bancos comerciales para establecer sus ofertas, aunque todavía no se conocen los nuevos porcentajes ni la fecha exacta en que comenzarán a aplicarse.
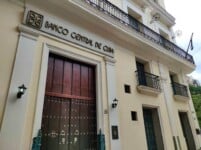
El Banco Central de Cuba prepara una modificación del mecanismo utilizado para gestionar las tasas de interés del ahorro en pesos cubanos.
La propuesta busca que la gestión de las tasas sea más financiera y menos administrativa. Esto significa que los bancos comerciales podrían contar con mayor autonomía para diseñar sus propias ofertas de ahorro, de acuerdo con las condiciones del mercado y las necesidades de sus clientes.
De concretarse el nuevo esquema, las tasas de interés podrían ser diferentes entre las principales instituciones bancarias del país, como el Banco Popular de Ahorro (BPA), el Banco de Crédito y Comercio (Bandec) y el Banco Metropolitano (Banmet).
El objetivo declarado por las autoridades es estimular a la población a mantener una mayor cantidad de dinero en pesos cubanos dentro del sistema bancario.
La medida forma parte de las transformaciones anunciadas para el sistema bancario y financiero cubano, que también incluyen cambios relacionados con el crédito, nuevos servicios financieros, canales digitales, mercado cambiario y remesas.
Uno de los propósitos generales de esta transformación es recuperar las funciones del peso cubano como medio de pago, unidad de cuenta y reserva de valor.
Sin embargo, el anuncio no significa que las nuevas tasas de interés ya estén vigentes. Por el momento, quedan por conocer los porcentajes concretos que ofrecerá cada banco, los productos incluidos y las condiciones para los clientes.
¿Los bancos cubanos podrán ofrecer diferentes tasas de interés?
Uno de los principales cambios previstos es que los bancos comerciales tengan mayor capacidad para establecer sus propias tasas de interés, en lugar de aplicar únicamente condiciones determinadas de forma centralizada.
En la práctica, esto podría permitir que las instituciones financieras diseñen diferentes ofertas para captar depósitos en pesos cubanos, teniendo en cuenta factores como el tipo de producto, el monto depositado y el plazo durante el cual el cliente mantenga sus fondos en el banco.
Entre las principales instituciones bancarias de Cuba se encuentran el Banco Popular de Ahorro (BPA), el Banco de Crédito y Comercio (Bandec) y el Banco Metropolitano (Banmet). Con el nuevo mecanismo, las condiciones ofrecidas por estas entidades podrían diferenciarse.
Para los clientes, esto significaría que el interés recibido por mantener sus ahorros en pesos cubanos podría depender no solo del banco elegido, sino también del producto financiero contratado y de sus condiciones específicas.
Por ejemplo, un banco podría establecer una determinada tasa para una cuenta de ahorro y otra diferente para un depósito a plazo fijo. También podrían existir diferencias según el período durante el cual el dinero permanezca depositado.
Este cambio busca generar mayores incentivos para que las personas depositen sus pesos cubanos en las instituciones financieras y mantengan esos recursos dentro del sistema bancario.
No obstante, todavía no se conocen las nuevas tasas que ofrecerá cada banco. Por tanto, no es posible afirmar en este momento cuánto recibirán los clientes por sus depósitos ni cuál institución ofrecerá las mejores condiciones.
La información definitiva deberá conocerse cuando sean publicadas las nuevas disposiciones y las ofertas correspondientes de las entidades bancarias.
¿Ya aumentaron las tasas de interés para ahorrar en pesos cubanos?
No. El anuncio sobre la transformación del sistema de tasas de interés no significa que ya exista un aumento generalizado de los intereses que pagan los bancos cubanos por los ahorros.
Por el momento, lo anunciado se refiere principalmente a un cambio en el mecanismo de gestión de las tasas de interés. Las autoridades trabajan en un esquema que permita una mayor participación de los bancos en la definición de las condiciones que ofrecerán a sus clientes.
Esto significa que todavía están pendientes varios datos importantes para quienes tienen dinero ahorrado en pesos cubanos.
Entre ellos se encuentran:
Las nuevas tasas de interés para los depósitos.
La fecha en que comenzarán a aplicarse.
Los tipos de cuentas y depósitos incluidos.
Las tasas correspondientes a cada plazo.
Las condiciones para retirar el dinero antes del vencimiento.
Las posibles diferencias entre las ofertas de los distintos bancos.
Por tanto, los ahorristas no deben interpretar el anuncio como una subida inmediata de los intereses.
El cambio busca crear las condiciones para que las instituciones financieras puedan ofrecer productos de ahorro más diferenciados y atractivos, pero será necesario esperar la publicación de las nuevas regulaciones y tarifas para conocer cuánto podrá ganar realmente una persona por mantener sus pesos cubanos en el banco.
Este punto será especialmente importante para quienes estén considerando abrir un depósito a plazo fijo o trasladar sus ahorros a una cuenta bancaria cuando entren en vigor las nuevas condiciones.
¿Qué tipos de ahorro podrían beneficiarse del cambio?
El nuevo mecanismo de tasas de interés podría tener impacto en diferentes productos financieros destinados al ahorro en pesos cubanos. Sin embargo, las condiciones específicas dependerán de las disposiciones que se aprueben y de las ofertas que posteriormente presenten las instituciones bancarias.
Entre los productos que pueden resultar relevantes se encuentran las cuentas de ahorro, los depósitos a plazo fijo y otras modalidades de depósitos bancarios.
Cuentas de ahorro
Las cuentas de ahorro permiten mantener dinero depositado en un banco y, de acuerdo con las condiciones establecidas para cada producto, recibir una remuneración mediante el pago de intereses.
Con un sistema de tasas más flexible, los bancos podrían establecer diferentes condiciones para este tipo de cuentas, según las características del producto y del cliente.
Depósitos a plazo fijo
Los depósitos a plazo fijo son productos mediante los cuales una persona mantiene una determinada cantidad de dinero en el banco durante un período previamente establecido.
Generalmente, el plazo es uno de los factores que determina la tasa de interés aplicable. Por ello, bajo un esquema con mayor diferenciación de las tasas, podrían existir condiciones distintas para depósitos de diferentes duraciones.
Por ejemplo, podrían establecerse tasas específicas para depósitos a corto, mediano o largo plazo.
Otros productos de ahorro
El sistema bancario cubano también puede desarrollar otras modalidades destinadas a captar recursos de personas y empresas.
La transformación anunciada busca precisamente ampliar y modernizar los servicios financieros, de manera que las instituciones bancarias puedan contar con herramientas más flexibles para captar ahorro.
No obstante, todavía no se ha publicado una nueva tabla definitiva de tasas que permita determinar cuánto pagará cada banco por cada producto.
Por esa razón, cualquier porcentaje presentado actualmente como una nueva tasa oficial debe diferenciarse de las tasas que todavía se encuentran vigentes.
Para los ahorristas, uno de los aspectos más importantes será conocer no solo el porcentaje de interés, sino también el plazo, el monto mínimo requerido, la forma de cálculo de los intereses y las condiciones aplicables si necesitan retirar el dinero antes de la fecha establecida.
¿Cómo se calculan los intereses de los ahorros en Cuba?
El interés bancario es la cantidad de dinero que una institución financiera paga al cliente por mantener sus fondos depositados durante un período determinado.
El importe que recibe el ahorrista depende principalmente de tres elementos: la cantidad de dinero depositada, la tasa de interés y el tiempo que permanecen los fondos en el banco.
De forma general, para calcular los intereses puede utilizarse la siguiente fórmula:
Interés = capital depositado × tasa de interés × días ÷ 360
Por ejemplo, si una persona mantiene 10.000 pesos cubanos durante 360 días con una tasa anual hipotética del 2 %, el cálculo sería:
10.000 × 0,02 × 360 ÷ 360 = 200 CUP
En este caso, el cliente recibiría 200 pesos cubanos de intereses al finalizar el período, además del capital inicial de 10.000 CUP.
Es importante aclarar que este ejemplo es únicamente ilustrativo. El 2 % utilizado en el cálculo no representa una nueva tasa anunciada para los ahorros en Cuba.
El resultado real dependerá de la tasa que establezca el banco para cada producto, así como del plazo y de las condiciones específicas del depósito.
También es importante distinguir entre una tasa anual y el interés que finalmente recibe el cliente. Una tasa expresada de forma anual debe ajustarse al período durante el cual permaneció depositado el dinero.
Por ejemplo, si un depósito permanece solo seis meses, no necesariamente generará el mismo importe de intereses que un depósito mantenido durante un año completo.
Con el nuevo mecanismo que prepara Cuba, conocer la fórmula de cálculo será especialmente importante para los ahorristas, ya que permitirá comparar las diferentes ofertas bancarias cuando se publiquen las nuevas tasas y condiciones.
¿Por qué Cuba quiere estimular el ahorro en pesos cubanos?
El cambio en las tasas de interés forma parte de un objetivo más amplio: estimular que una mayor cantidad de dinero permanezca dentro del sistema bancario cubano y aumentar el ahorro en pesos cubanos.
Durante los últimos años, la pérdida de poder adquisitivo del peso cubano y la existencia de diferentes monedas y mercados dentro de la economía han reducido los incentivos para mantener los ahorros exclusivamente en CUP.
Ante este escenario, las autoridades buscan utilizar las herramientas del sistema financiero para hacer más atractivo el ahorro en moneda nacional.
El nuevo esquema de tasas de interés pretende contribuir a varios objetivos.
Aumentar los depósitos bancarios. Una mayor remuneración por los ahorros podría incentivar a personas y empresas a mantener parte de sus recursos en cuentas y depósitos bancarios.
Captar recursos que actualmente permanecen fuera del sistema financiero. Cuando una parte importante del dinero circula fuera de los bancos, las instituciones financieras disponen de menos recursos para intermediar y conceder financiamiento.
Fortalecer el papel del peso cubano. Las autoridades buscan recuperar las funciones del CUP dentro de la economía nacional, entre ellas su utilización como medio de pago y unidad de cuenta.
Aumentar la capacidad de los bancos para conceder créditos. Los depósitos constituyen una fuente importante de recursos para la actividad bancaria. Una mayor captación puede ampliar la capacidad de las instituciones financieras para canalizar recursos hacia créditos y otras operaciones.
Sin embargo, una tasa de interés más elevada no significa automáticamente que los ahorros recuperen su poder adquisitivo. Para determinar el beneficio real de mantener dinero en un depósito también resulta necesario considerar la evolución de los precios y el poder de compra del peso cubano durante el mismo período.
Por eso, el impacto de las nuevas tasas dependerá de cuáles sean finalmente los porcentajes aprobados, las condiciones de los productos bancarios y la evolución de la economía cubana.
Para los cubanos que ayudan económicamente a familiares en la isla, el cambio podría ser relevante si parte del dinero enviado termina convertido en pesos cubanos y se mantiene en cuentas bancarias o depósitos a plazo fijo.
Sin embargo, todavía no es posible determinar si las nuevas condiciones harán más conveniente mantener esos recursos en CUP. Eso dependerá de las tasas que finalmente ofrezcan los bancos, los plazos y condiciones de los productos y la evolución del poder adquisitivo del peso cubano. Hasta que se publiquen los porcentajes definitivos, no puede calcularse el rendimiento real que recibirían los ahorristas.
Preguntas frecuentes sobre las nuevas tasas de interés en Cuba
¿Cuba aumentará las tasas de interés en 2026?
Cuba prepara un nuevo mecanismo para gestionar las tasas de interés y estimular el ahorro en pesos cubanos. Sin embargo, todavía no se conocen los porcentajes definitivos que aplicará cada banco.
¿Cuáles serán las nuevas tasas de interés de los bancos cubanos?
Las nuevas tasas todavía no han sido anunciadas de forma definitiva. Será necesario esperar las disposiciones correspondientes y las ofertas que publiquen las instituciones bancarias.
¿Cuánto pagarán los bancos por los ahorros en pesos cubanos?
El importe dependerá de la tasa de interés, el tipo de producto financiero, el monto depositado y el plazo. Por el momento, no existe una nueva tabla de tasas que permita determinar cuánto recibirá cada ahorrista.
¿Qué bancos podrían aplicar las nuevas tasas de interés?
El nuevo mecanismo involucrará al sistema bancario cubano y tendrá aplicación en instituciones como el Banco Popular de Ahorro (BPA), el Banco de Crédito y Comercio (Bandec) y el Banco Metropolitano (Banmet).
¿Las nuevas tasas de interés ya están vigentes?
No. El anuncio corresponde a una transformación del mecanismo de gestión de las tasas de interés. Todavía deben conocerse los porcentajes y las condiciones concretas antes de determinar cuándo comenzarán a aplicarse.
¿Las tasas de interés serán iguales en todos los bancos de Cuba?
No necesariamente. Uno de los objetivos del nuevo mecanismo es permitir una mayor diferenciación de las ofertas bancarias. Las condiciones podrían variar según la institución, el producto financiero y el plazo del depósito.
¿Qué ahorros podrían beneficiarse de las nuevas tasas?
El cambio podría tener incidencia en productos como las cuentas de ahorro y los depósitos a plazo fijo, aunque será necesario esperar las disposiciones definitivas para conocer exactamente qué productos estarán incluidos y bajo qué condiciones.
¿Cómo se calculan los intereses de un depósito bancario?
El cálculo depende de la tasa aplicable, el capital depositado y el tiempo que permanezca el dinero en el banco. Como referencia, puede utilizarse la fórmula:
Interés = capital depositado × tasa de interés × días ÷ 360
Las condiciones específicas de cada producto determinarán el cálculo definitivo.
¿Cuándo entrarán en vigor las nuevas tasas de interés en Cuba?
Todavía no se ha informado una fecha definitiva de aplicación. Primero deberán publicarse las nuevas condiciones y los porcentajes correspondientes.
¿Dónde se podrán consultar las nuevas tasas de interés?
Los porcentajes y condiciones oficiales deberán ser comunicados por las autoridades financieras y las propias instituciones bancarias cuando entre en funcionamiento el nuevo mecanismo.
Nota del editor: Este artículo se actualizará cuando se publiquen las nuevas tasas de interés, su fecha de entrada en vigor y las condiciones específicas de los productos bancarios. El ejemplo de cálculo incluido en el texto es ilustrativo y no representa una nueva tasa oficial. Última actualización: 21 de septiembre de 2026, 09:25h (hora de Cuba).
Equipo editorial de D-CUBA Noticias. Cubrimos la actualidad de Cuba y la diáspora cubana con información verificada, fuentes internacionales y enfoque útil para los cubanos en el exterior.