Inicio > actualidad > Cuba Anuncia Ventajas Fiscales para Contratar a Personas con Discapacidad: Esto es lo que Cambia
La Resolución 201/2026 establece deducciones salariales, exenciones tributarias y ventajas fiscales para determinadas entidades que empleen a personas con discapacidad en Cuba. Conoce quiénes pueden beneficiarse y cuáles son las condiciones.
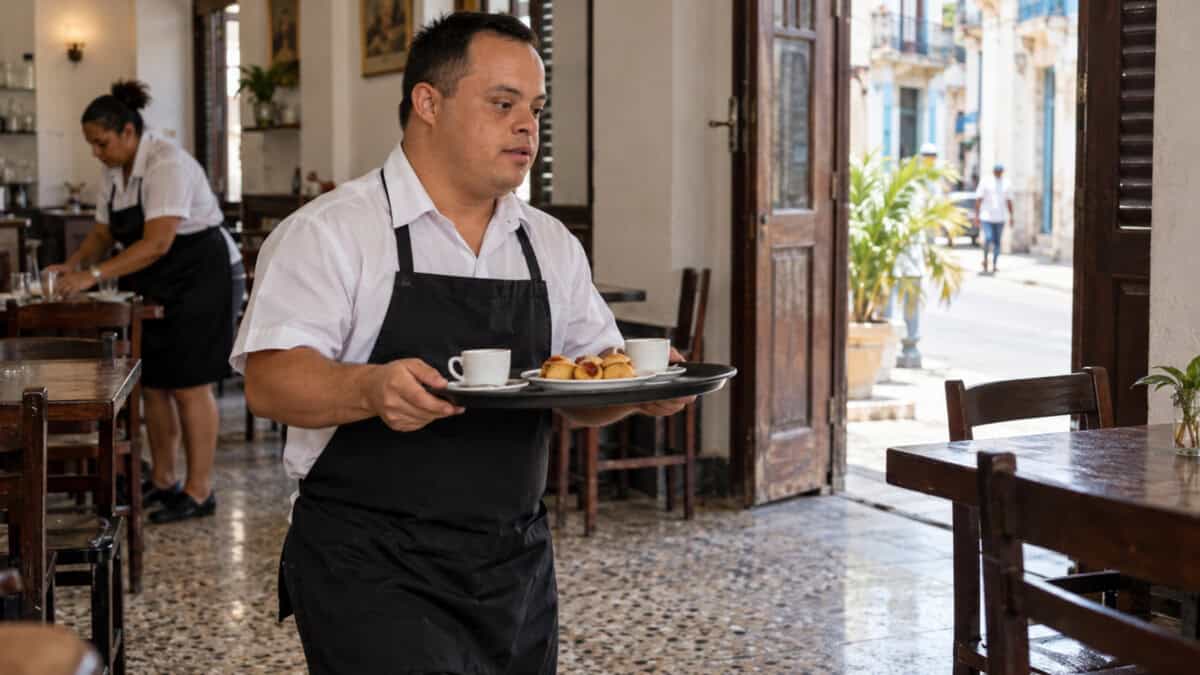
Cuba aprobó nuevos beneficios fiscales para las empresas de Industrias Locales y los talleres que empleen a personas en situación de discapacidad. La medida incluye deducciones para el cálculo del Impuesto sobre Utilidades, cambios en el aporte por rendimiento de la Inversión Estatal y una reducción de la carga tributaria para determinados trabajadores y proveedores.
Las disposiciones están recogidas en la Resolución 201/2026 del Ministerio de Finanzas y Precios, publicada en la Gaceta Oficial el 7 de octubre de 2026.
Entre los cambios principales figura la posibilidad de deducir el 150 % de los gastos por salarios y contribuciones a la Seguridad Social, así como el incremento del 50 % del mínimo exento del Impuesto sobre los Ingresos Personales para los trabajadores con discapacidad comprendidos en la norma.
La resolución también contempla una exención del Impuesto sobre las Ventas y los Servicios para determinadas ventas mayoristas de insumos y materias primas destinadas a las entidades beneficiadas.
La Resolución 201/2026 del Ministerio de Finanzas y Precios establece cuatro beneficios fiscales relacionados con la contratación de personas con discapacidad en determinadas entidades de Cuba.
Las medidas abarcan el Impuesto sobre Utilidades, el aporte por rendimiento de la Inversión Estatal, el Impuesto sobre los Ingresos Personales y el Impuesto sobre las Ventas y los Servicios.
Estos son los principales cambios:
Deducción del 150 % de los gastos salariales: las entidades comprendidas en la norma pueden aplicar esta deducción por los gastos de salarios y contribuciones a la Seguridad Social, según las condiciones establecidas.
Tipo impositivo del 30 %: se establece este tipo para el aporte por rendimiento de la Inversión Estatal en las entidades incluidas en la medida.
Aumento del 50 % del mínimo exento: los trabajadores con discapacidad comprendidos en la resolución disponen de un mínimo exento mayor en el Impuesto sobre los Ingresos Personales.
Exención del impuesto sobre ventas y servicios: determinados proveedores mayoristas de insumos y materias primas destinados a estas entidades pueden acogerse a la exención prevista.
Los beneficios no se aplican automáticamente a todas las empresas ni a todas las personas con discapacidad del país. Su alcance depende del tipo de entidad, la operación económica y las condiciones establecidas en la resolución.
¿Quiénes pueden beneficiarse de estas medidas en Cuba?
Los nuevos beneficios fiscales están dirigidos a determinados actores económicos vinculados con el empleo de personas con discapacidad. La Resolución 201/2026 contempla tres grupos principales:
1. Empresas de Industrias Locales y talleres
Estas entidades pueden acceder a los incentivos fiscales previstos por la normativa cuando cumplan las condiciones establecidas para su aplicación y contraten a personas con discapacidad.
2. Trabajadores con discapacidad
Los trabajadores comprendidos en la medida pueden beneficiarse del incremento del 50 % del mínimo exento del Impuesto sobre los Ingresos Personales. Esto puede reducir la parte de sus ingresos sujeta a tributación, aunque no supone un aumento automático del salario.
3. Proveedores de insumos y materias primas
Los proveedores que realicen determinadas ventas mayoristas destinadas a las entidades beneficiadas pueden acogerse a la exención del Impuesto sobre las Ventas y los Servicios, siempre que cumplan los requisitos establecidos.
Es importante aclarar que estas disposiciones no significan que cualquier negocio privado que contrate a una persona con discapacidad tenga derecho automáticamente a los mismos incentivos. Para determinar quién puede acogerse a cada beneficio, es necesario atender al alcance específico de la resolución y a las condiciones tributarias correspondientes.
¿Cómo funcionarán los beneficios fiscales aprobados en Cuba?
Los nuevos incentivos fiscales modifican la forma en que determinadas entidades calculan sus obligaciones tributarias y establecen ventajas para algunos trabajadores y proveedores. Cada beneficio tiene un mecanismo de aplicación diferente.
Deducción del 150 % de los gastos salariales
Las entidades comprendidas en la resolución pueden deducir el 150 % de los gastos por salarios y contribuciones a la Seguridad Social para el cálculo del Impuesto sobre Utilidades, de acuerdo con las condiciones establecidas.
Esto no significa que el Estado devuelva a la empresa el 150 % del dinero gastado. Se trata de una deducción fiscal que influye en el cálculo de la base imponible.
Por ejemplo, si una entidad registra 100.000 pesos en gastos elegibles, una deducción del 150 % equivaldría a 150.000 pesos para ese cálculo. El ahorro tributario final dependerá de las demás condiciones fiscales aplicables.
Tipo impositivo del 30 % para el rendimiento de la Inversión Estatal
La normativa establece un tipo impositivo del 30 % para el aporte por rendimiento de la Inversión Estatal en las entidades comprendidas.
Este cambio afecta una obligación económica específica y no debe confundirse con una reducción general de todos los impuestos que paga una empresa.
Incremento del mínimo exento para trabajadores con discapacidad
El aumento del 50 % del mínimo exento del Impuesto sobre los Ingresos Personales permite que una mayor parte de los ingresos quede libre de tributación, según las reglas aplicables.
La medida no representa un incremento salarial del 50 %, sino una modificación de la cantidad exenta de impuesto.
Exención para determinados proveedores
La resolución también contempla la exención del Impuesto sobre las Ventas y los Servicios en determinadas ventas mayoristas de insumos y materias primas destinadas a las entidades beneficiadas.
Para aplicar esta ventaja, los proveedores deben cumplir las condiciones previstas y diferenciar contablemente las operaciones correspondientes.
En todos los casos, la aplicación de los beneficios depende del cumplimiento de los requisitos establecidos en la Resolución 201/2026 y de las disposiciones tributarias correspondientes.
¿Desde cuándo están vigentes los beneficios fiscales y qué papel tendrá la ONAT?
Los beneficios fiscales para las entidades que contraten a personas con discapacidad están recogidos en la Resolución 201/2026 del Ministerio de Finanzas y Precios, publicada en la Gaceta Oficial de la República de Cuba el 7 de octubre de 2026.
La disposición entró en vigor a partir de su publicación, por lo que esa fecha marca el inicio de su vigencia.
¿Qué función tendrá la ONAT?
La Oficina Nacional de Administración Tributaria (ONAT) tendrá un papel importante en el control de la aplicación de los beneficios fiscales contemplados en la resolución.
Su función se relaciona con la supervisión del cumplimiento de las obligaciones tributarias y los mecanismos establecidos para garantizar que las entidades y los contribuyentes que apliquen estos incentivos reúnan las condiciones correspondientes.
Por ello, las empresas, los talleres y los proveedores interesados deben revisar los requisitos específicos de la normativa antes de aplicar las exenciones o deducciones.
La existencia de estos beneficios no elimina las demás obligaciones tributarias de las entidades ni implica que cualquier operación económica quede exenta de impuestos.
Para los cubanos residentes en Estados Unidos, España y otros países que tienen familiares con discapacidad en la isla, estas disposiciones pueden resultar relevantes cuando sus allegados trabajan en alguna de las entidades comprendidas en la Resolución 201/2026.
El incremento del mínimo exento podría reducir la carga tributaria de determinados trabajadores, aunque no garantiza un aumento salarial ni significa que todas las personas con discapacidad recibirán automáticamente el beneficio.
Quienes tengan familiares empleados en talleres o empresas de Industrias Locales pueden recomendarles que consulten con su entidad laboral y la ONAT si reúnen los requisitos de la normativa. La aplicación concreta de cada incentivo dependerá de las condiciones establecidas y de la situación tributaria correspondiente.
Preguntas frecuentes sobre los beneficios fiscales para personas con discapacidad en Cuba
¿Qué beneficios fiscales aprobó Cuba para las empresas que contraten a personas con discapacidad?
Cuba aprobó cuatro beneficios principales: la deducción del 150 % de determinados gastos salariales y contribuciones a la Seguridad Social, un tipo impositivo del 30 % para el aporte por rendimiento de la Inversión Estatal, el aumento del mínimo exento del Impuesto sobre los Ingresos Personales y una exención tributaria para determinadas ventas mayoristas.
¿Qué resolución establece los nuevos beneficios fiscales?
Los beneficios están recogidos en la Resolución 201/2026 del Ministerio de Finanzas y Precios, publicada en la Gaceta Oficial el 7 de octubre de 2026.
¿Todas las empresas privadas de Cuba pueden acceder a estos beneficios?
No necesariamente. La medida contempla entidades y operaciones específicas. Para determinar si una empresa privada puede acogerse a los incentivos, es necesario comprobar si está incluida en el ámbito de aplicación de la resolución y si cumple sus requisitos.
¿Qué significa deducir el 150 % de los gastos salariales?
Significa que, para el cálculo del Impuesto sobre Utilidades, puede considerarse una deducción equivalente al 150 % de determinados gastos elegibles. No implica que el Estado devuelva a la empresa el 150 % del dinero pagado en salarios.
¿Las personas con discapacidad recibirán un aumento salarial del 50 %?
No. El incremento del 50 % se refiere al mínimo exento del Impuesto sobre los Ingresos Personales para los trabajadores comprendidos en la normativa. No representa un aumento automático de sus salarios.
¿Qué proveedores pueden beneficiarse de la exención fiscal?
La medida contempla determinados proveedores que realicen ventas mayoristas de insumos y materias primas destinados a las entidades beneficiadas. La exención está sujeta a las condiciones establecidas y a la correcta identificación contable de estas operaciones.
¿Cuándo entraron en vigor los beneficios fiscales?
La Resolución 201/2026 entró en vigor con su publicación en la Gaceta Oficial, el 7 de octubre de 2026.
¿Qué papel desempeña la ONAT en la aplicación de estas medidas?
La Oficina Nacional de Administración Tributaria (ONAT) interviene en el control del cumplimiento de las obligaciones fiscales y en la supervisión de la aplicación de los beneficios, conforme a los mecanismos establecidos para ello.
Nota del editor: Este artículo tiene carácter informativo y recoge las disposiciones descritas en la Resolución 201/2026 del Ministerio de Finanzas y Precios. La aplicación de los beneficios fiscales depende de los requisitos establecidos para cada entidad, trabajador o proveedor. Se recomienda consultar el texto oficial de la normativa y las orientaciones de la ONAT antes de adoptar decisiones tributarias. Fecha editorial: 9 de octubre de 2026, 10:15 a. m. (hora de Cuba).
Equipo editorial de D-CUBA Noticias. Cubrimos la actualidad de Cuba y la diáspora cubana con información verificada, fuentes internacionales y enfoque útil para los cubanos en el exterior.