Inicio > actualidad > Cuba Ofrece Descuentos de Impuestos a Mipymes y Empresas que Financien estos Proyectos
La nueva Resolución 208/2026 establece bonificaciones fiscales del 20 % para inversiones en infraestructura social y del 10 % para determinadas donaciones. Los beneficios alcanzan a mipymes, empresas estatales, cooperativas y otros contribuyentes que cumplan los requisitos establecidos.
El Gobierno cubano aprobó nuevos incentivos fiscales para las empresas estatales y privadas, mipymes, cooperativas y otros actores económicos que financien la construcción, reparación o equipamiento de instalaciones sociales en el país.
La medida permite obtener bonificaciones en el pago de impuestos de hasta el 20 % del valor de las inversiones realizadas en proyectos de infraestructura social. También contempla beneficios para quienes realicen donaciones a entidades estatales con fines sociales.
Las disposiciones están recogidas en la Resolución 208/2026 del Ministerio de Finanzas y Precios (MFP), publicada el 16 de noviembre en la Gaceta Oficial de la República de Cuba, edición ordinaria número 95.
La normativa entró en vigor desde su publicación y busca incentivar la participación de los actores económicos en la recuperación de instalaciones y servicios que actualmente enfrentan dificultades financieras.
¿Quiénes pueden beneficiarse de los nuevos incentivos fiscales en Cuba?
Los beneficios están dirigidos tanto a actores económicos estatales como no estatales que contribuyan a financiar proyectos de infraestructura social.
Esto incluye empresas estatales, micro, pequeñas y medianas empresas (mipymes), cooperativas, trabajadores por cuenta propia y otros contribuyentes sujetos a los impuestos contemplados en la disposición.
Entre las actividades que pueden recibir financiación mediante estos mecanismos se encuentran:
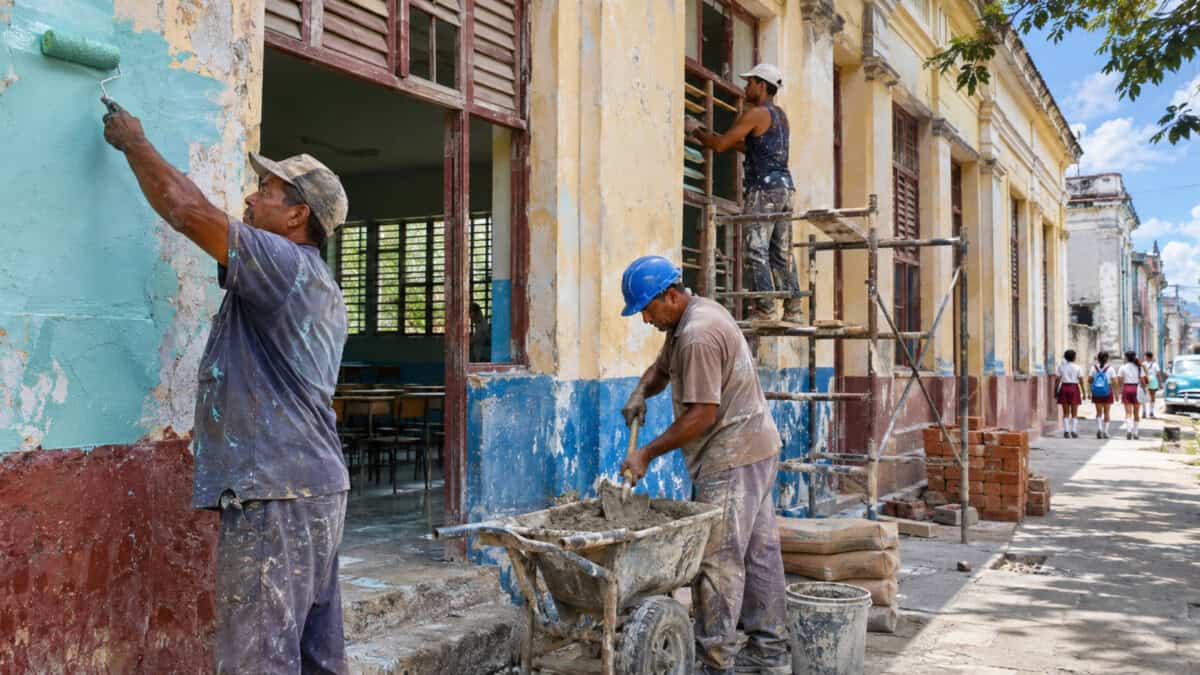
Construcción, rehabilitación y equipamiento de escuelas.
Reparación y mejoramiento de policlínicos.
Recuperación de hogares de ancianos.
Construcción y rehabilitación de centros culturales.
Mejoramiento de instalaciones deportivas.
Otros proyectos de infraestructura social.
Las aportaciones deberán responder a proyectos concretos y contar con la documentación que permita acreditar los recursos invertidos y su utilización por parte de las entidades beneficiadas.
¿Cuánto pueden descontar las empresas de sus impuestos?
La principal ventaja establecida en la Resolución 208/2026 consiste en una bonificación equivalente al 20 % de la inversión realizada.
Este beneficio se aplica mediante una deducción del impuesto a pagar, que puede corresponder al Impuesto sobre Utilidades o al Impuesto sobre los Ingresos Personales, según el tipo de contribuyente.
La bonificación podrá aplicarse durante un período de hasta cinco años.
Por ejemplo, si una mipyme destina un millón de pesos cubanos a la rehabilitación de una escuela o al equipamiento de un policlínico, el 20 % de esa inversión representa 200.000 CUP en bonificación tributaria.
Esto significa que podrá descontar esa cantidad del impuesto correspondiente, de acuerdo con las condiciones y el procedimiento establecidos en la normativa.
No se trata de una devolución directa del dinero invertido ni de una reducción automática del 20 % de todos los impuestos que paga la empresa.
También habrá descuentos fiscales para quienes realicen donaciones
La disposición establece un segundo beneficio para los actores económicos que realicen donaciones en efectivo o en especie a entidades estatales dedicadas a fines sociales.
En estos casos, la reducción del impuesto equivale al 10 % del valor de la donación.
Por ejemplo, una aportación de 100.000 CUP en dinero o bienes permitiría obtener una bonificación tributaria equivalente a 10.000 CUP.
Este incentivo se aplica igualmente al Impuesto sobre Utilidades o al Impuesto sobre los Ingresos Personales, según corresponda.
La normativa especifica que las donaciones deben estar destinadas a entidades estatales con fines sociales. Por tanto, no cualquier aporte realizado a una persona o negocio privado permite acceder automáticamente a este beneficio.
¿Qué requisitos deben cumplir las empresas para recibir la bonificación?
Los contribuyentes interesados deberán demostrar que realizaron efectivamente las inversiones o donaciones y presentar los documentos que acrediten su valor.
La Resolución 208/2026 establece que las bonificaciones se aplicarán durante la liquidación anual del impuesto, al cierre del ejercicio fiscal.
Para ello, será necesario presentar ante la Oficina Nacional de Administración Tributaria (ONAT):
Documentación que respalde el costo de la inversión social realizada.
Facturas y otros comprobantes que permitan verificar el valor de los bienes o recursos aportados.
Conformidad de la entidad estatal beneficiada con la inversión.
Además, la instalación receptora deberá incorporar los bienes financiados a sus activos fijos tangibles, de acuerdo con los procedimientos contables establecidos.
El Ministerio de Finanzas y Precios, en coordinación con la ONAT, tendrá a su cargo el control de los beneficios y la evaluación de sus resultados.
Nuevos beneficios para los negocios dedicados a servicios sociales
La resolución también contempla ventajas tributarias adicionales para los actores económicos cuya actividad principal esté relacionada con la prestación de servicios sociales.
Estos negocios podrán solicitar un tipo impositivo reducido del Impuesto sobre Utilidades o una bonificación del Impuesto sobre los Ingresos Personales, según corresponda, durante sus primeros cinco años de operación.
También podrán solicitar la exención del Impuesto Aduanero para importar equipos y tecnologías necesarios para prestar esos servicios.
Sin embargo, existe una condición importante: al menos el 50 % de sus ingresos brutos debe proceder de actividades y servicios sociales.
Estos beneficios no se conceden automáticamente. Los interesados deberán presentar una solicitud y obtener la autorización expresa del Ministerio de Finanzas y Precios.
¿Qué busca el Gobierno cubano con estos incentivos?
La aprobación de estas bonificaciones tributarias busca movilizar recursos del sector empresarial estatal y privado para financiar parte de la recuperación de instalaciones y servicios públicos.
La medida se produce en un contexto de dificultades presupuestarias y deterioro de infraestructuras vinculadas a la educación, la salud, la cultura y el deporte.
El ministro de Finanzas y Precios, Vladimir Regueiro Ale, explicó que estos mecanismos pretenden complementar los recursos del presupuesto estatal mediante la participación de otros actores económicos.
La disposición forma parte de las transformaciones económicas y sociales impulsadas por el Gobierno cubano y abre una nueva vía para que las empresas contribuyan a proyectos comunitarios a cambio de beneficios fiscales.
No obstante, el alcance de la medida dependerá de su aplicación práctica, de los recursos que puedan movilizar las empresas y de los procedimientos que establezcan las autoridades tributarias para controlar las inversiones y donaciones.
Para los cubanos residentes en Estados Unidos, España y otros países que mantienen vínculos económicos o familiares con negocios privados en la isla, estas medidas pueden resultar relevantes si las empresas con las que están relacionados participan en proyectos de infraestructura social.
Una mipyme administrada por familiares en Cuba podría beneficiarse de las bonificaciones tributarias si realiza inversiones o donaciones comprendidas en la normativa y cumple los requisitos establecidos. Sin embargo, la medida no contempla una reducción automática de impuestos para las remesas familiares ni establece beneficios fiscales directos para los cubanos residentes en el extranjero.
Quienes apoyen económicamente negocios familiares en Cuba deberán distinguir entre el financiamiento privado de esas actividades y las inversiones sociales reconocidas por la resolución. Antes de comprometer recursos con la expectativa de obtener una bonificación, conviene que el contribuyente registrado en Cuba consulte con la ONAT las condiciones y los documentos necesarios para acceder al incentivo.
Preguntas frecuentes
¿Qué resolución establece los nuevos descuentos de impuestos en Cuba?
La Resolución 208/2026 del Ministerio de Finanzas y Precios, publicada el 16 de noviembre de 2026 en la Gaceta Oficial número 95, establece los incentivos fiscales para inversiones y donaciones destinadas a proyectos sociales.
¿Cuánto pueden descontar las mipymes de sus impuestos?
Las mipymes y otros contribuyentes comprendidos en la normativa pueden acceder a una bonificación equivalente al 20 % del valor de determinadas inversiones en infraestructura social, según las condiciones y procedimientos establecidos.
¿Qué descuento fiscal se aplica a las donaciones?
Las donaciones en efectivo o en especie destinadas a entidades estatales con fines sociales pueden generar una bonificación tributaria equivalente al 10 % de su valor, siempre que cumplan los requisitos de la resolución.
¿Las empresas recibirán directamente el dinero de la bonificación?
No. El beneficio consiste en una reducción del impuesto correspondiente. No representa una devolución directa de la inversión ni una reducción general de todos los impuestos de la empresa.
¿Qué documentos deben presentar los contribuyentes?
Deberán aportar documentos que acrediten el valor de la inversión o donación, facturas y comprobantes, así como la conformidad de la entidad estatal beneficiada, de acuerdo con los procedimientos tributarios establecidos.
¿Los cubanos que viven en el extranjero pueden obtener estos descuentos?
La resolución contempla beneficios para los contribuyentes comprendidos en su ámbito de aplicación. No establece una bonificación directa para las remesas enviadas desde el exterior. El acceso a los incentivos dependerá de la situación tributaria del contribuyente y del cumplimiento de los requisitos.
Nota del editor: Este artículo tiene carácter informativo y recoge las disposiciones descritas en la Resolución 208/2026 del Ministerio de Finanzas y Precios. Los porcentajes y ejemplos presentados deben interpretarse conforme a las condiciones previstas en la normativa. Se recomienda consultar el texto oficial de la resolución y las orientaciones de la ONAT antes de adoptar decisiones tributarias. Última actualización: 17 de noviembre de 2026, 1:10 p. m. (hora de Cuba).
Equipo editorial de D-CUBA Noticias. Cubrimos la actualidad de Cuba y la diáspora cubana con información verificada, fuentes internacionales y enfoque útil para los cubanos en el exterior.